中華公司治理協會邀KPMG永續確信團隊主持會計師黃郁婷演講,解析如何把ESG轉成財務語言
2026.10.08 15:44 工商時報 簡立宗
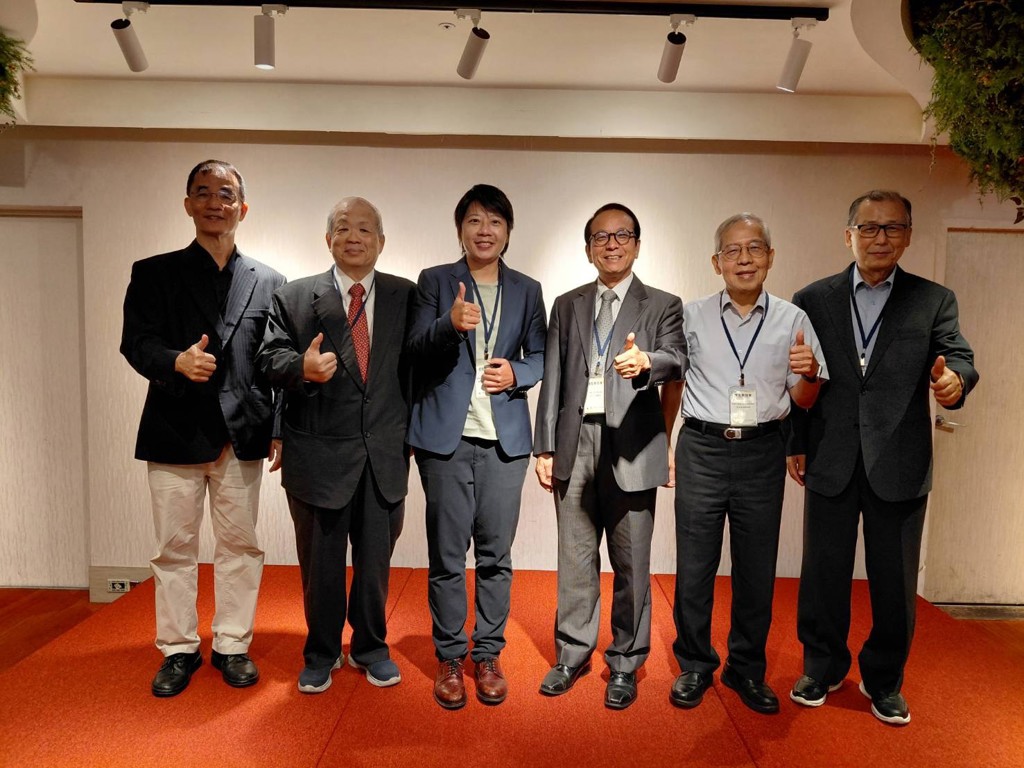
中華公司治理協會常務理事劉連煜 (左起)、常務理事黃顯華、KPMG台灣所審計部永續確信團隊主持會計師黃郁婷、理事長朱竹元、常務理事柯承恩及常務理事劉文正共同合影。圖/簡立宗
因應部分大型上市櫃公司必須接軌國際IFRS永續相關財務資訊揭露準則,並於年報(annual report)永續專章揭露相關資訊,不少企業面對如何將既有永續資訊與財務資訊連結,仍感到相當壓力。中華公司治理協會關切永續報導議題,於10月7日舉辦董監聯誼會,邀請KPMG台灣所合夥人、審計部永續確信團隊主持會計師黃郁婷,分享永續揭露準則重點、與財務資訊的連結,以及如何在年報中呈現永續資訊。
中華公司治理協會理事長朱竹元表示,永續資訊與財務資訊連結的發展,可追溯至TCFD氣候相關財務揭露規範,後續又陸續出現TNFD等架構,並納入SASB對財務重大性及產業資訊的考量,之後再逐步由IFRS永續揭露準則進一步規範。
朱竹元指出,未來企業必須思考永續相關資訊如何與財務資訊扣連,並進一步轉換為財務數字,使投資人在進行投資決策,甚至金融機構進行融資審查時,都能看出企業在永續面向所創造的財務價值,以及相關作為究竟能為公司帶來什麼價值。
不過,這樣的轉換並不容易。從過去環境、氣候,甚至社會面向的各種永續資訊,進一步轉換成財務數字,本身就是一項不小的挑戰;即使只是質化資訊的表達,也未必容易。朱竹元認為,企業在實際操作過程中,仍需要一段認知、學習及轉換的過程,才能逐步掌握如何將永續資訊與財務資訊連結,並以投資人及融資機構可以理解的方式呈現。
安侯建業聯合會計師事務所執業會計師暨永續確信團隊主持會計師黃郁婷指出,未來投資人不只要看公司「做了多少永續」,更要知道這些永續風險與機會如何影響財務表現,企業也必須以接近財報的嚴謹程度處理永續資訊。
過去永續報告書常被視為企業對外說明各項ESG作為的工具,不同公司的揭露方式、內容及細緻程度差異很大,投資人即使將兩家公司報告書放在一起,也未必能直接比較。IFRS永續揭露準則的核心改變,在於將資訊使用者明確聚焦於投資人,要求企業說明永續風險與機會,以及這些事項如何進一步影響公司的財務狀況與現金流量。
未來企業的揭露架構也將更加一致,依照治理、策略、風險管理,以及指標與目標等面向揭露,使同產業公司之間具備更高的可比性。
黃郁婷舉例,過去企業可能只在永續報告書寫下「因應低碳轉型將增加投資成本」,但投資人真正想知道的是,成本到底增加多少、已經投入多少,以及未來還預計投入多少。
這也意味著,永續資訊必須開始區分「當期財務影響」與「預期財務影響」。企業如果已經汰換設備、增加低碳投資或採取其他因應措施,相關金額應能與現有財務資料連結;至於未來布局,也應說明預期可能產生的財務影響。對於高度不確定、難以合理量化的事項,準則並非一律要求揭露確切金額,但企業仍可說明因應方向與計畫。
黃郁婷強調,這與過去永續報告書最大的差異之一,是企業不能再輕易讓前一年訂下的目標在隔年報告中消失。如果公司因併購、組織調整或營運條件改變,導致原先減碳路徑或政策目標必須修正,就應向投資人說明原因,而不是任意更改或刪除。
IFRS永續揭露準則要求企業揭露「合理預期將影響個體展望的永續風險與機會」。黃郁婷解釋,所謂個體展望,實際上就是相關風險與機會在短、中、長期對公司現金流量造成的影響。因此,不是所有ESG議題都必須被放進永續專章,而是要聚焦在真正可能影響企業財務表現與投資決策的事項。
這也讓「重大性」的判斷變得更加重要。黃郁婷指出,一項永續議題的金額占比可能很小,但如果資訊本身會影響投資人的決策,仍可能具有揭露價值。例如碳費對部分企業現階段的財務衝擊或許有限,但對高碳排產業而言,投資人仍會關注未來碳成本如何變化,因此不能單純以金額大小決定是否揭露。
永續風險的辨識方式也將從公司內部進一步延伸至整條價值鏈。企業不能只看自身營運,而要思考公司位於產業價值鏈的哪一個環節,以及對哪些資源具有高度依賴,例如關鍵原料、特殊晶片、委外製造、人力、資金或供應商。一旦企業高度依賴某項資源,卻缺乏控制或替代能力,就可能形成實質的永續風險。
黃郁婷進一步指出,傳統永續報告書較著重「影響重大性」,也就是企業活動對環境、社會與其他利害關係人造成什麼影響;IFRS永續揭露則更著重「財務重大性」,也就是這些議題是否會進一步影響企業現金流量與財務表現。歐盟採取的「雙重重大性」概念,則同時要求企業考量外部影響與財務風險。
隨著永續資訊進入股東會年報,企業治理責任也同步提高。黃郁婷指出,未來永續專章需要經過董事會討論通過,資訊最終也將逐步與財報申報時間對齊。相較過去永續報告書主要依據相關作業規範編製,當永續資訊進入股東會年報後,資訊不實、虛偽或隱匿所衍生的法律與治理責任也將提高。
這使企業內控制度成為關鍵。永續資訊如果要具有與財務資訊相近的可信度,至少必須處理完整性、正確性與有效性,包括所有重大永續活動是否被完整盤點、相關數字是否可追溯至明細帳與佐證資料,以及子公司回報資訊是否經過權責單位複核。
尤其IFRS永續揭露採取合併邊界概念,不能只揭露母公司本身。若企業有海外子公司、海外生產據點或分散的綠電投資,母公司都必須建立機制,讓各子公司回報相關交易與財務資料,再整合為集團層級的揭露資訊。
董事會在永續資訊治理中的角色也將更加重要。黃郁婷指出,未來公司不只是要宣稱董事會有討論ESG,而要能從會議紀錄、內部制度及重大投融資決策中,看出董事會是否真正考量永續風險與機會,企業也必須建立相應的核決與評估流程。
不少企業原本認為自己已經編製永續報告書多年,導入永續專章應該不困難,但實際比對後,永續報告書與新準則要求之間仍存在不小差距。原因在於,永續揭露準則本質上是揭露準則,要求資訊之間能夠相互勾稽、確認,與過去較偏向質化說明企業永續作為的永續報告書存在明顯差異。
企業接下來面對的另一項挑戰,是如何整合既有風險管理制度。過去公司可能分別進行重大主題問卷、營運風險調查、TCFD氣候風險評估與企業風險管理,未來仍有整合空間,但不能在尚未理解各準則要求以前就直接合併。GRI、SASB、氣候揭露與企業風險管理所處理的問題並不完全相同,企業仍須先完成辨識,再思考流程整合。
真正進入財務端後,跨部門責任劃分更是實務痛點。黃郁婷指出,不能把永續專章全部交給財務部門處理,因為財務人員未必了解企業實際的永續策略與營運活動;較合理的方式,是由永續與業務單位先確認公司做了什麼,再由財務部門確認相關交易如何入帳、數字能否追溯至財產編號、請購單或其他憑證。
這套機制也將讓「誰對資訊負責」變得更加清楚。若企業實際已在海外興建太陽能案場,卻沒有出現在永續專章,問題就必須一路追溯,是子公司未回報、業務單位未盤點,還是財務端未正確連結,企業必須建立清楚的權責與確認機制。
從永續報告書走向永續專章,真正的改變並不是多了一份揭露文件,而是永續議題開始正式進入企業的財務、內控、風險管理與董事會決策體系。當永續資訊與財報逐步接軌,企業未來面對投資人的問題,將不只是「做了哪些ESG」,而是這些風險到底會讓公司付出多少成本、影響多少現金流量,又準備投入多少資源因應。
https://www.ctee.com.tw/news/20261008701589-431204