2026/10/08 16:02:42
經濟日報 蔡穎青
有鑒於部分大型上市櫃公司因必須接軌國際IFRS永續相關財務資訊,並揭露於年報(annual report)永續專章需求,卻不知如何因應而備感壓力,中華公司治理協會關切永續報導,10月7日特邀KPMG台灣所合夥人、KPMG台灣所審計部永續確信團隊主持會計師黃郁婷女士,分享永續揭露準則的重點、和財務資訊的連結以及如何在年報內呈現永續資訊。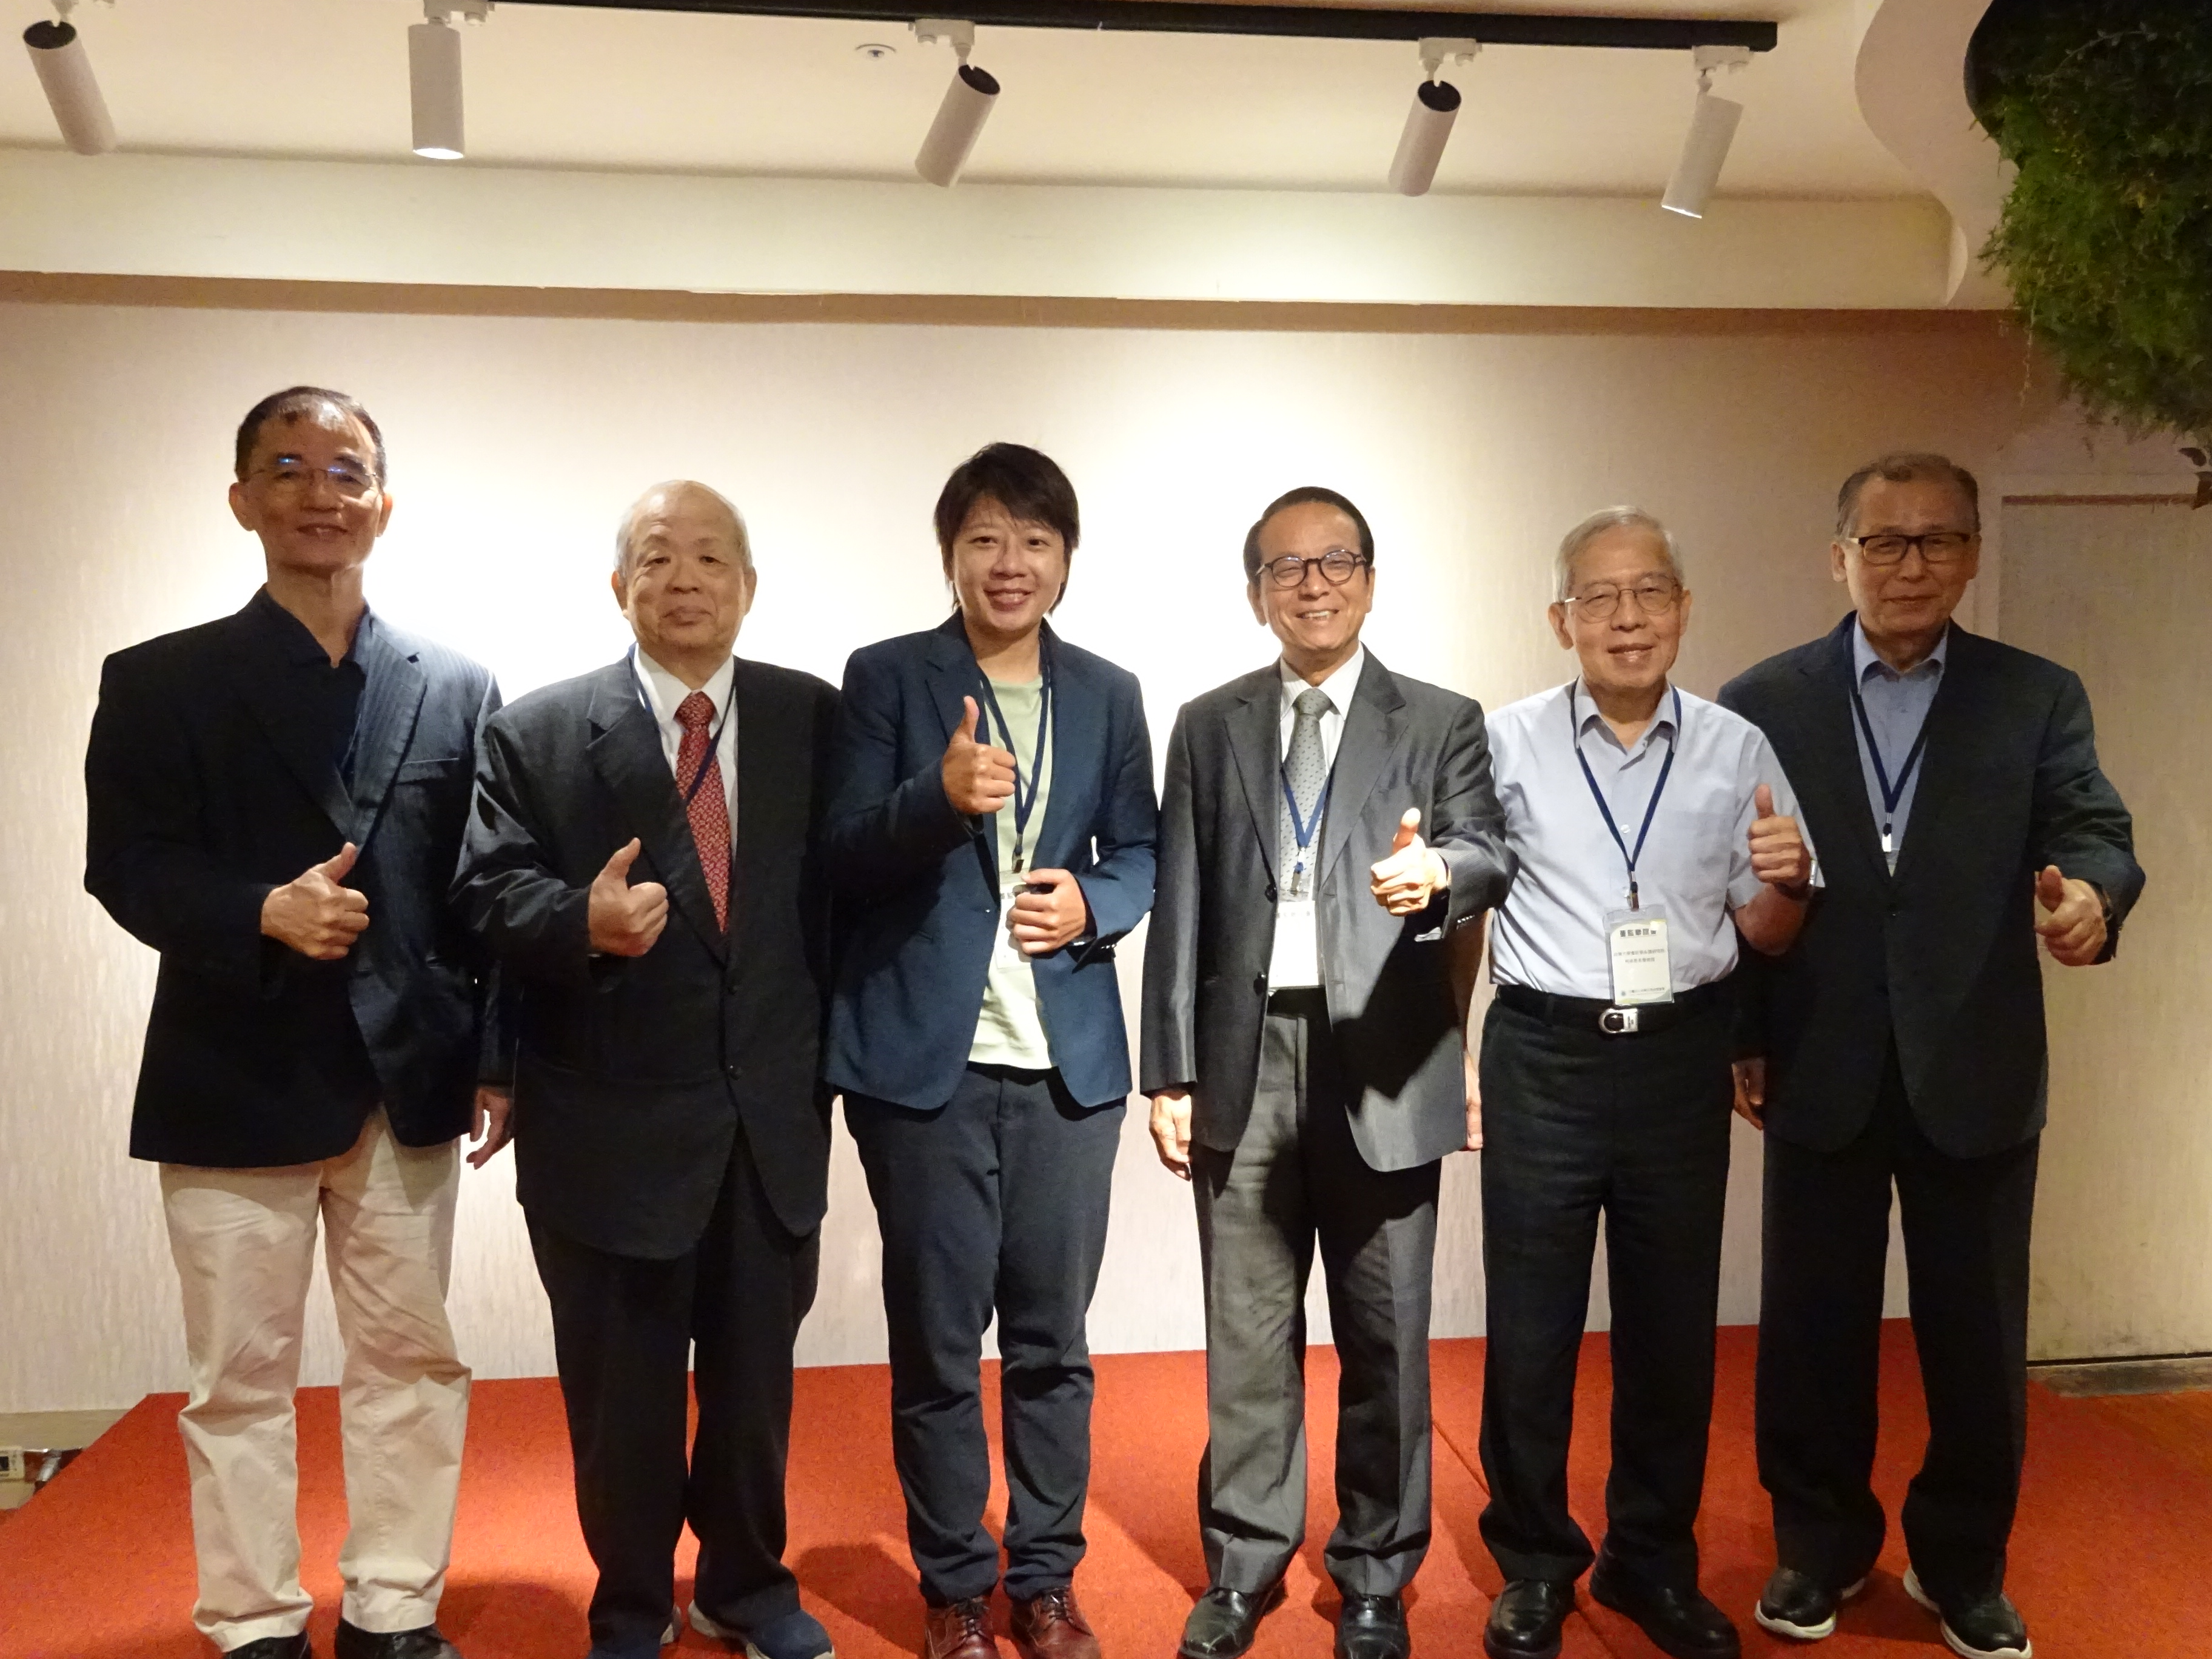
中華公司治理協會劉連煜常務理事(左起)、黃顯華常務理事、KPMG台灣所審計部永續確信團隊黃郁婷主持會計師、朱竹元理事長、柯承恩常務理事、劉文正常務理事合影。 中華公司治理協會/提供。
黃郁婷表示,IFRS S1/S2 的功能是把永續資訊轉化為永續相關財務資訊,亦即永續資訊要能被投資人使用,須從一般 ESG 敘事轉化為說明企業價值影響的財務相關資訊,致使永續資訊揭露擴充到合併財務報表的邊界,延伸到上下游價值鏈。對報導個體而言,上游比如原物料製造商、供應商或勞務提供者;下游比如配銷管道或客戶;外部環境還要考量金融、地理區域、地緣政治與法規環境。
報導個體可能會考慮到的因素有(但不限於):1.價值鏈關係對報導個體營運活動的重要性(例如:價值鏈參與者是否為關鍵原物料的主要或唯一供應商?)2.報導個體是否為價值鏈參與者的重要客戶並且對其具有影響力(例如,報導個體是否因為是主要客戶而有能力改變價值鏈參與者的經營方式?)3.價值鏈參與者是否從事可能重大影響報導個體風險或機會的活動?
黃郁婷談到,當永續資訊的使用場景從公司內部延伸到價值鏈與資本市場,而這些資訊一旦進入年報與財報語境,責任框架必將隨之改變,且當揭露位置改變,就會從報告書溝通,走向資本市場資訊揭露的責任。因此當永續資訊進入年報後,其法律責任也隨之加重。依金管會藍圖,2026 會計年度起將分階段適用 IFRS 永續揭露準則,若永續資訊涉及重大不實或隱匿,可能從行政監理議題連動證券交易法下之資訊不實責任(年報揭露資訊不實具體的證交法責任:第20條、第36條、第171條以及第174條)。
黃郁婷建議,要降低資訊不實風險,企業不能只在揭露前檢查文字,要從資料流程開始建立證據鏈。也就是說,永續資訊品質的關鍵全繫於—資料的有效治理。
大部份在永續報導所使用的資料來自不同系統,從簡單的試算表/電子表格到複雜的資料處理平台。透過有效設計之內部控制,可確保永續資訊具備完整性、正確性、有效性以及作適當權限控管,以期降低永續報導風險,達成永續資訊處理目標。
按時下企業永續資訊通常散落在財務、營運、採購、供應鏈、法遵、風險管理與永續部門,企業需要建立跨部門資料蒐集、計算邏輯、覆核紀錄、管理階層判斷與董事會監督的證據鏈,才能提升永續相關財務資訊的可靠性與可查核性。
黃郁婷指出,資料經過流程治理,才能成為支撐財報連結與重大性判斷的永續資訊。而年報內的永續專章不能和財報各說各話,重大揭露應能說清楚財務影響、憑證、假設與重大性。當永續專章能與財報、憑證和假設相互勾稽,企業才有基礎進一步接受外部檢視。
企業所揭露的永續相關財務資訊不僅要清楚明確,更要讓市場相信。這部分則應藉由第三方確信,讓永續相關財務資訊成為可被投資人信任的資訊。IOSCO 對 ISSA 5000 的聲明指出,全球永續確信標準可支持高品質永續資訊確信,並有助於提升永續相關資訊的一致性、可比性與可靠性。
黃郁婷建議,企業在永續相關風險與機會治理上應:1.辨認負責監督永續相關風險與機會之(各)治理單位。2.界定永續相關風險與機會之治理責任與職權範圍。3.發展其治理單位或個人具備適當的永續技能和專業能力。4.揭露發佈永續相關財務資訊頻率與方式。5.說明權衡永續風險與機會間的衝突與利益。6.設定永續目標及績效指標,並說明是否及如何將績效指標與薪酬政策連結。7.設定管理階層在永續相關風險與機會治理的角色,以及管理階層使用之控制機制和程序。
https://money.udn.com/money/story/5635/9802170?dark_mode=1